닫기 해외주식 대만족! EVENT

해외주식

해외주식도 유안타증권 티레이더와 함께 하세요.

  • 다우 51.77 51,231.64
    나스닥 -345.35 27,193.34
  • 상해종합 -52.29 3,759.61
    홍콩H 71.51 8,082.09
  • 대만 가권 -492.93 49,313.44

해외주식 처음이세요?

자세히보기+

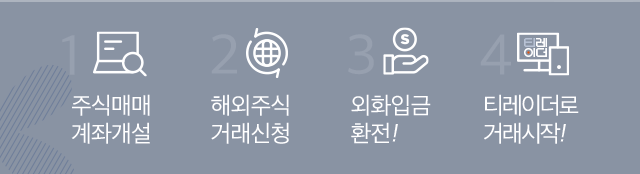
1.주식매매 계좌개설 2.해외주식 거래신청 3.외화입금 환전! 4.티레이더로 거래시작! 1.주식매매 계좌개설 2.해외주식 거래신청 3.외화입금 환전! 4.티레이더로 거래시작!

편리한 서비스

  • 해외주식
    예약주문
    밤잠 설치는 미국주식!
    찜한 종목 예약주문하고
    꿀잠 주무세요!
  • 외화
    가상계좌
    타금융기관에 있는 외화
    유안타증권 계좌로
    바로 입금 OK!

대만 리서치 포트폴리오

단위 : TWD

위윈(6669.TW)상세 보기 닫기
  • 편입가 : 2290.00
  • 현재가 : 2240.00
  • 수익률 : -2.18%
편입일 : 2026/10/07
유안타 리서치(대만)
- 2Q26 일반 서버와 ASIC 수요가 강했으며, NRE 매출과 일부 프로젝트의 사급방 식 전환에 힘입어 매출총이익률이 9.3%로 크게 증가함.
- AWS TRN3는 양산 출하를 시작함. 전체 T3 물량 전망의 상향 조정 가능성이 높으며, 수랭식 비중 확대에 따라 ASP도 2배 이상 상승할 것으로 예상돼 2027년 매출의 폭발적 성장을 뒷받침할 전망.
포모사석유화학(6505.TW)상세 보기 닫기
  • 편입가 : 101.50
  • 현재가 : 110.50
  • 수익률 : +8.87%
편입일 : 2026/10/07
유안타 리서치(대만)
- 견조한 모멘텀 지속으로 8월 매출 전월 대비 9.5% 증가. 사우디아라비아의 OSP 인하로 정제마진이 개선돼 3Q26 EPS 추정치를 15% 상향 조정한 NT$2.73(전년 대비 +203%)로 제시.
- 겨울철 디젤 소비 성수기를 반영해 4Q26 EPS 추정치를 13% 상향 조정한 NT$1.96(전년 대비 +265%)으로 제시. 2026년/2027년 EPS 전망치도 각각 7%/5% 상향 조정한 NT$9.01/NT$6.17로 제시.
- 글로벌 정제 설비 타격으로 석유 정제품 공급이 타이트해짐에 따라 정제마진이 확대되고 있어 투자의견 BUY 유지, 목표주가 2026E BVPS NT$55.80의 2.2배인 NT$125로 상향 조정.
젠처정밀(3653.TW)상세 보기 닫기
  • 편입가 : 7080.00
  • 현재가 : 7165.00
  • 수익률 : +1.20%
편입일 : 2026/10/07
유안타 리서치(대만)
- 신규 방열판 제품 테스트가 4Q26 시작될 예정. 테스트가 순조롭게 진행된다면 2027년에 강력한 성장 모멘텀 나타날 것. 4Q26 매출 전분기 대비 6% 증가 전망.
- 패키징 공장 생산 라인이 구축 중이며, 2027년 중반 완공될 예정으로 2Q27말 본격적인 양산 패키징 돌입 전망. 대규모 방열판 제품 테스트가 원활히 마무리되면 1H27부터 본격적인 양산 출하 이어질 전망.
- TR Lid의 개발 트렌드가 장기 성장 모멘텀 뒷받침. 목표주가를 2027F EPS의 45배인 NT$9,400으로 상향 조정함.
어드밴테크(2395.TW)상세 보기 닫기
  • 편입가 : 738.00
  • 현재가 : 727.00
  • 수익률 : -1.49%
편입일 : 2026/10/07
유안타 리서치(대만)
- 3Q26 순이익은 NT$55.7억으로 예상됨(전분기 대비 +23%/전년 대비 +101%). 매출 전망치17% 상향을 반영하여 EPS 전망치도 17% 높은 NT$6.41로 상향.
- 미국 수주는 여전히 견조함. 1H26 미국 프로젝트 설계 채택 규모는 이미 $4억을 넘어 지난해 연간 수준을 상회함. 2H26 규모도 1H26 수준에 근접하거나 이를 넘어설 것으로 전망됨.
- 북미 지역의 강한 수주와 견조한 Edge AI 수요를 바탕으로 투자의견 BUY를 유지. 목표주가는 2H26~1H27 EPS 전망치인 NT$24.82에 35배를 적용해 목표주가 NT$870 제시.
TSMC(2330.TW)상세 보기 닫기
  • 편입가 : 2585.00
  • 현재가 : 2550.00
  • 수익률 : -1.35%
편입일 : 2026/10/07
유안타 리서치(대만)
2Q26 매출 및 매출총이익률은 가이던스 상단을 소폭 상회함. 영업외이익 증가 효과까지 더해지며 - 2Q26 EPS는 NT$27.25를 기록해 시장 기대치를 13% 상회. N2는 3Q26부터 본격적으로 램프업 예정이나 강한 수요가 전반적인 매출총이익률 영향을 상쇄할 전망. 3Q26 가이던스는 시장 기대에 부합.
- 동사는 2026년 달러 기준 매출 증가율 가이던스를 전년 대비 40% 이상으로 상향함. 또한 AI수요와 인플레이션에 대응해 2026년 Capex 전망치를 $600억~640억(전년 대비 50% 이상 증가)으로 상향함. 관련 투자 효과는 2028~2029년부터 본격적으로 나타날 것으로 예상됨.
- 첨단공정에 대한 강한 수요와 2027년 가격 인상 가능성을 감안할 때 2026/2027년 매출총이익률은 각각 67.2%/68.7%로 견조한 수준을 유지할 전망. 이에 따라 2026/2027년 EPS 추정치를 각각 8.2%/3.3% 상향함.
라이트온전자(2301.TW)상세 보기 닫기
  • 편입가 : 299.00
  • 현재가 : 297.50
  • 수익률 : -0.50%
편입일 : 2026/10/07
유안타 리서치(대만)
- 파워랙 램프업에 따른 매출 증가와 예상치를 크게 상회한 매출총이익률로 2Q26 EPS 전분기 대비 89% 증가한 NT$3.1 기록해 추정치를 46% 상회함.
- 신제품, 신규 고객, HVDC 파워 아키텍처에 따른 이익 성장 가속화를 반영해 2026년/2027년 EPS 추정치를 29%/17% 상향 조정한 NT$11.7/18.9(전년 대비 +76%/+62%)로 제시.
- 2025년~2027년 EPS 연평균 성장률을 69%로 상향 조정함. 투자의견 BUY, 목표주가 2026년~2027년 평균 EPS NT$15.3의 24배인 NT$370으로 유지.
VIS(5347.TP)상세 보기 닫기
  • 편입가 : 157.00
  • 현재가 : 186.50
  • 수익률 : +18.79%
편입일 : 2026/09/10
유안타 리서치(대만)
- AI 서버 관련 PMIC 공급이 타이트한 가운데 2Q/3Q26 설비가동률이 각각 90%와 90%를 약간 상회하는 수준까지 상승. 생산능력이 매출 증가를 제한하겠지만 매출총이익률 확대 여지 있음.
- 2027년 12인치 팹에서 예정보다 일찍 양산 수율이 99%에 도달하고 풀가동 상태에 진입할 전망. 이에 따라 AI 사업 기여도가 30% 이상으로 상승하고, 매출총이익률이 35%로 확대될 전망.
- 2026년/2027년 EPS 전망치를 각각 5%/39% 상향 조정한 NT$6.31/NT$9.70로 제시. 현재 밸류에이션 부담 낮음. 투자의견 BUY로 상향 조정하고, 목표주가 2027E EPS의 20배인 NT$200으로 제시.
전딩테크(4958.TW)상세 보기 닫기
  • 편입가 : 502.00
  • 현재가 : 592.00
  • 수익률 : +17.93%
편입일 : 2026/09/10
유안타 리서치(대만)
- 2Q26 매출총이익률은 23.1%로 상승했고, 서버, 광모듈 IC 기판의 합산 매출 비중이 23%까지 확대되면서 핵심 사업의 수익성이 지속개선되어 영업이익은 전년 대비 55% 증가.
- 3Q26/4Q26 매출은 전분기 대비 각각 25%/14% 증가할 것으로 전망되고, 3Q26 성수기 진입과 고마진 제품 출하 증가에 힘입어 매출총이익률은 각각 24%/25.9%로 확대될 전망.
- 경쟁사 대비 빠른 증설, 기판 가격 조정 진행, 제품믹스 개선을 감안할 때 동사에 대해 긍정적으로 평가. 목표주가 NT$680 (2027년 EPS 전망치 NT$27.33에 25배 적용)와 투자의견 BUY로 애널리스트 변경.
ASE테크(3711.TW)상세 보기 닫기
  • 편입가 : 585.00
  • 현재가 : 744.00
  • 수익률 : +27.18%
편입일 : 2026/08/07
유안타 리서치(대만)
- 패키징 및 테스팅 가동률 100% 달성, LEAP 비중 확대, 영업외 EPS 기여 NT$0.86에 따라 2Q26 이익 당사 추정치 24% 상회. 3Q26 매출 전분기대비 22% 증가하며 긍정적 흐름 이어갈 전망.
- 경영진은 Capex를 US$20억 늘린 US$105억으로 상향 조정했으며, 이 중 70%가 LEAP 증설에 할당. 4Q26 FoCoS 양산으로 2027년 LEAP 매출이 전년대비 두 배 증가하면서 매출의 약 33% 차지할 전망.
- 장기적으로 동사의 FoCoS 기술은 AI GPU/CPU 패키징 및 테스팅 시장에 침투할 것. 2026/2027F EPS를 각각 17%/26% 상향 조정한 NT$19.40/NT$27.68로 제시.
아수스(2357.TW)상세 보기 닫기
  • 편입가 : 518.00
  • 현재가 : 996.00
  • 수익률 : +92.28%
편입일 : 2026/03/06
유안타 리서치(대만)
- 2Q26 순이익 전분기대비 94%, 전년대비 94% 증가한 NT$190억, EPS NT$25.64 기록해 당사/시장 추정치를 29%/71% 상회함. 이는 매출총이익률이 전분기대비 2.8%p 확대된 16.5%를 기록한 것에 기인.
- AI Edge 추론 수요가 가속화되고 있고, 일반 서버, 엔터프라이즈 HGX, 정부 및 국부 펀드향 출하량이 증가하고 있음. 2026년/2027년 서버 매출 (IoT 포함) 전년대비 147%/48% 증가 전망.
- 동사의 강력한 AI 서버 성장세와 PC 점유율 확대를 반영해 투자의견 BUY 유지. 목표주가는 2027E EPS NT$102.31의 12배인 NT$1,200으로 유지.

티레이더 오늘의 공략주

공략주 안내 보기

나스닥

#애플(AAPL)
#페일로시티 홀딩(PCTY)
#캘러멧(CLMT)
#그랜드 캐니언 에듀케(LOPE)
#픽시스 탱커스(PXS)

상해

#초상은행(600036)
#시누크에너지개발(600968)
#라오바이싱(603883)
#북경가화케이블TV(600037)
#리자오항(600017)

홍콩

#중국해양유전서비스(02883)
#신천녹색에너지(00956)
#중국광핵전력(01816)
#COSCO홀딩스(00517)
#JNBY(03306)

호치민

포착된 종목이 없습니다!

타이완

#중앙재보험(2851)
#젠궈엔지니어링(5515)
#타이난방직(1440)
#포모사플라스틱(1301)
#윈메이트커뮤니케이(3416)

2026.10.09 기준
(APP)티레이더M. 꼐좌개설부터 해외주식거래까지 스마트폰으로 언제 어디서나 편리하게! (APP)티레이더M. 꼐좌개설부터 해외주식거래까지 스마트폰으로 언제 어디서나 편리하게!

투자유의사항

  • 당사는 주식거래에 관하여 충분히 설명할 의무가 있으며, 투자자는 투자에 앞서 그러한 설명을 충분히 들으시기 바랍니다.
  • 이 금융상품은 예금자보호법에 따라 보호되지 않습니다.
  • 해외주식은 환율변동에 따라 손실이 발생할 수 있습니다.
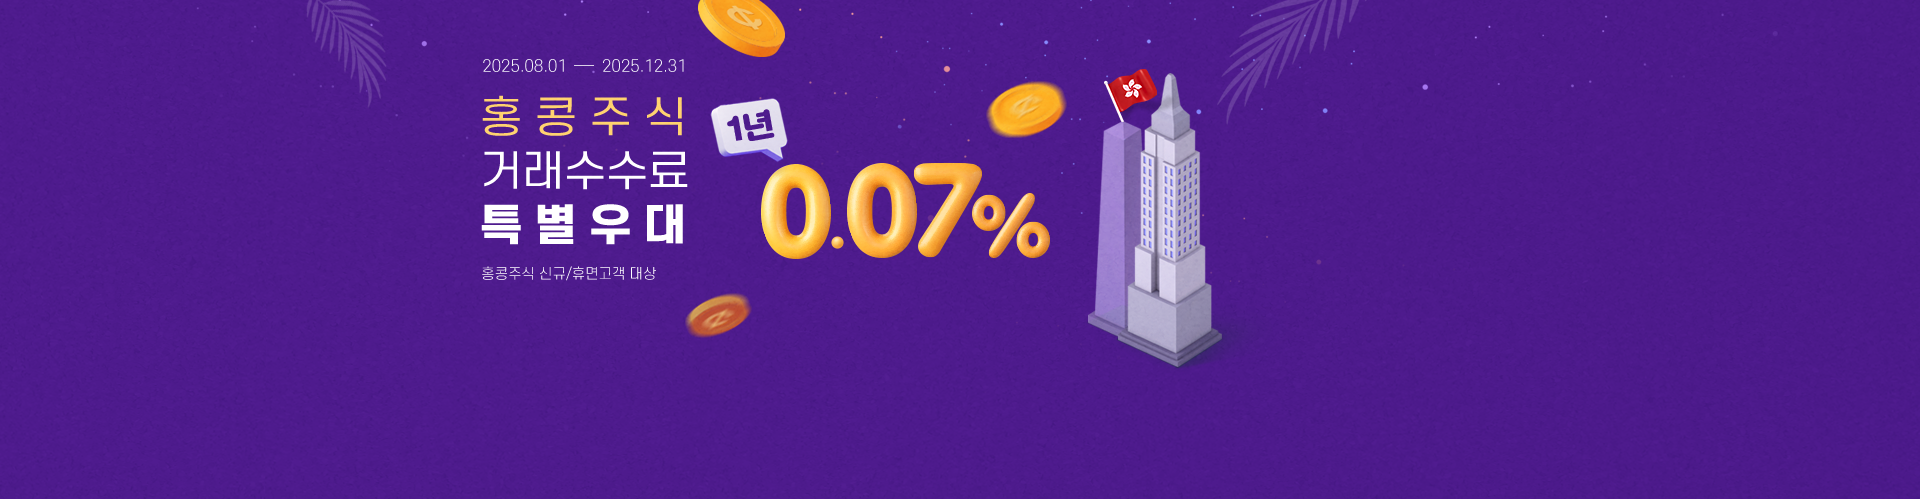
  • 당사 온라인 주식매매수수료는 0.065%[미국 0.25%, 홍콩 0.3%, 상해A 0.3%, 심천 0.3%, 대만 MAX(0.3%, 500TWD), 일본 0.25%] 등이며, 기타 수수료에 관한 자세한 사항은 당사 홈페이지를 참고하시기 바랍니다.
  • MY tRadar 시스템은 투자자의 투자판단을 돕기 위한 보조시스템으로서 수익달성을 보장하는 것은 아닙니다.
  • 로보 어드바이저가 고객에게 맞는 투자 또는 수익달성을 보장하지 않습니다.
마이페이지 열기

로그인 후 이용이 가능합니다.

로그인 회원가입
계좌개설안내
  • 스마트 계좌개설
    인터넷에서(지점방문 No!)
    당사 계좌를 개설하세요.
    바로가기 >
  • 당사지점 계좌개설
    가까운 당사 지점을 방문
    하여 계좌를 개설하세요
    바로가기 >
  • 은행 계좌개설
    가까운 은행지점을 방문하여 계좌를 개설하세요
    바로가기 >
Quick Service
펀드레이더 상담

원하시는 SNS 서비스를 선택해주세요.